Domain e-chopper.de kaufen?
Wir ziehen mit dem Projekt
e-chopper.de um.
Sind Sie am Kauf der Domain
e-chopper.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain e-chopper.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **


Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
Gesonderte Finanzierung von Flugzeugtriebwerken, Taschenbuch von Cem Karako, Verlag Unser Wissen, 978-620-3-31298-0Gesonderte Finanzierung Von Flugzeugtriebwerken, Taschenbuch Von Cem Karako, Verlag Unser Wissen, 978-620-3-31298-0, Seitenanzahl: 8849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Reinhard: Alternative Antriebe - E-MobilitätAlternative Antriebe - E-Mobilität , Wie wird man Fachkundiger für Arbeiten an Hochvolt-Systemen im Kraftfahrzeug? , Poliermaschine > Autopflege & Aufbereitung , Auflage: überarbeitete und korrigierte, Erscheinungsjahr: 20230626, Produktform: Kartoniert, Autoren: Maier, Reinhard~Schubert, Jürgen~Wagner, Henning, Auflage: 23004, Auflage/Ausgabe: überarbeitete und korrigierte, Seitenzahl/Blattzahl: 376, Keyword: Alternative Energieträger; Alternative Kraftstoffe; Antrieb (Technik); Antriebssysteme; Auto-Mobilität; Automotive Engineering; Brennstoffzellen; Brennstoffzellenfahrzeuge; Elektrische Antriebe; Elektrofahrzeuge; Energiemanagement im Kraftfahrzeug; Engineering; Fachbuch; Hybrid; Hybridantriebe; Hybridsystem; Kraftfahrzeugtechnik; Renewable and Green Energy, Fachschema: Elektroantrieb~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Fahrzeug - Fahrzeugbau - Fahrzeugtechnik~Technologie, Fachkategorie: Fahrzeuge, Kraftfahrzeuge: Ratgeber, Sachbuch~Technologie, allgemein, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Alternative und erneuerbare Energien und Technik, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christiani, Verlag: Christiani, Verlag: Christiani, Paul, Dr.-Ing., GmbH & Co. KG Technisches Lehrinstitut und Verlag, Länge: 296, Breite: 211, Höhe: 26, Gewicht: 1628, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2174072 A25732108, Vorgänger EAN: 9783865229335 9783865227119, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verordnung über die gesonderte Feststellung von Besteuerungs, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-0679-2Verordnung Über Die Gesonderte Feststellung Von Besteuerungs, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0679-2, Seitenanzahl: 127,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die gesonderte und einheitliche Feststellung, Gebundene Ausgabe von Enrico Stenzel, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Die Gesonderte Und Einheitliche Feststellung, Gebundene Ausgabe Von Enrico Stenzel, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-80139-0, Seitenanzahl: 38295,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
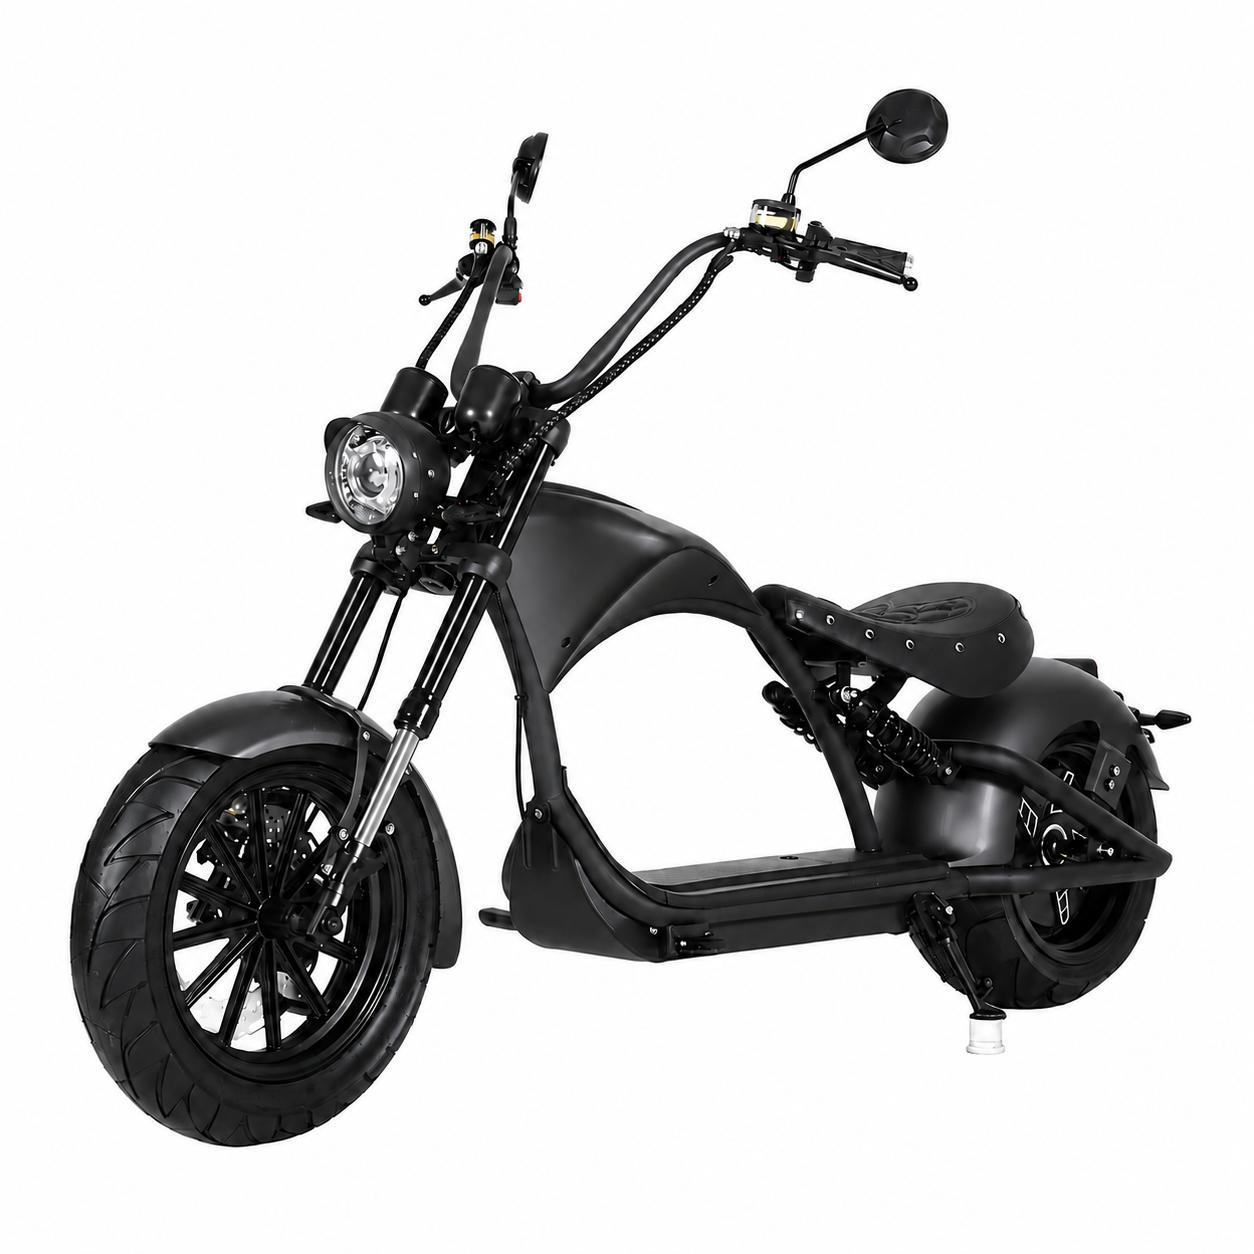
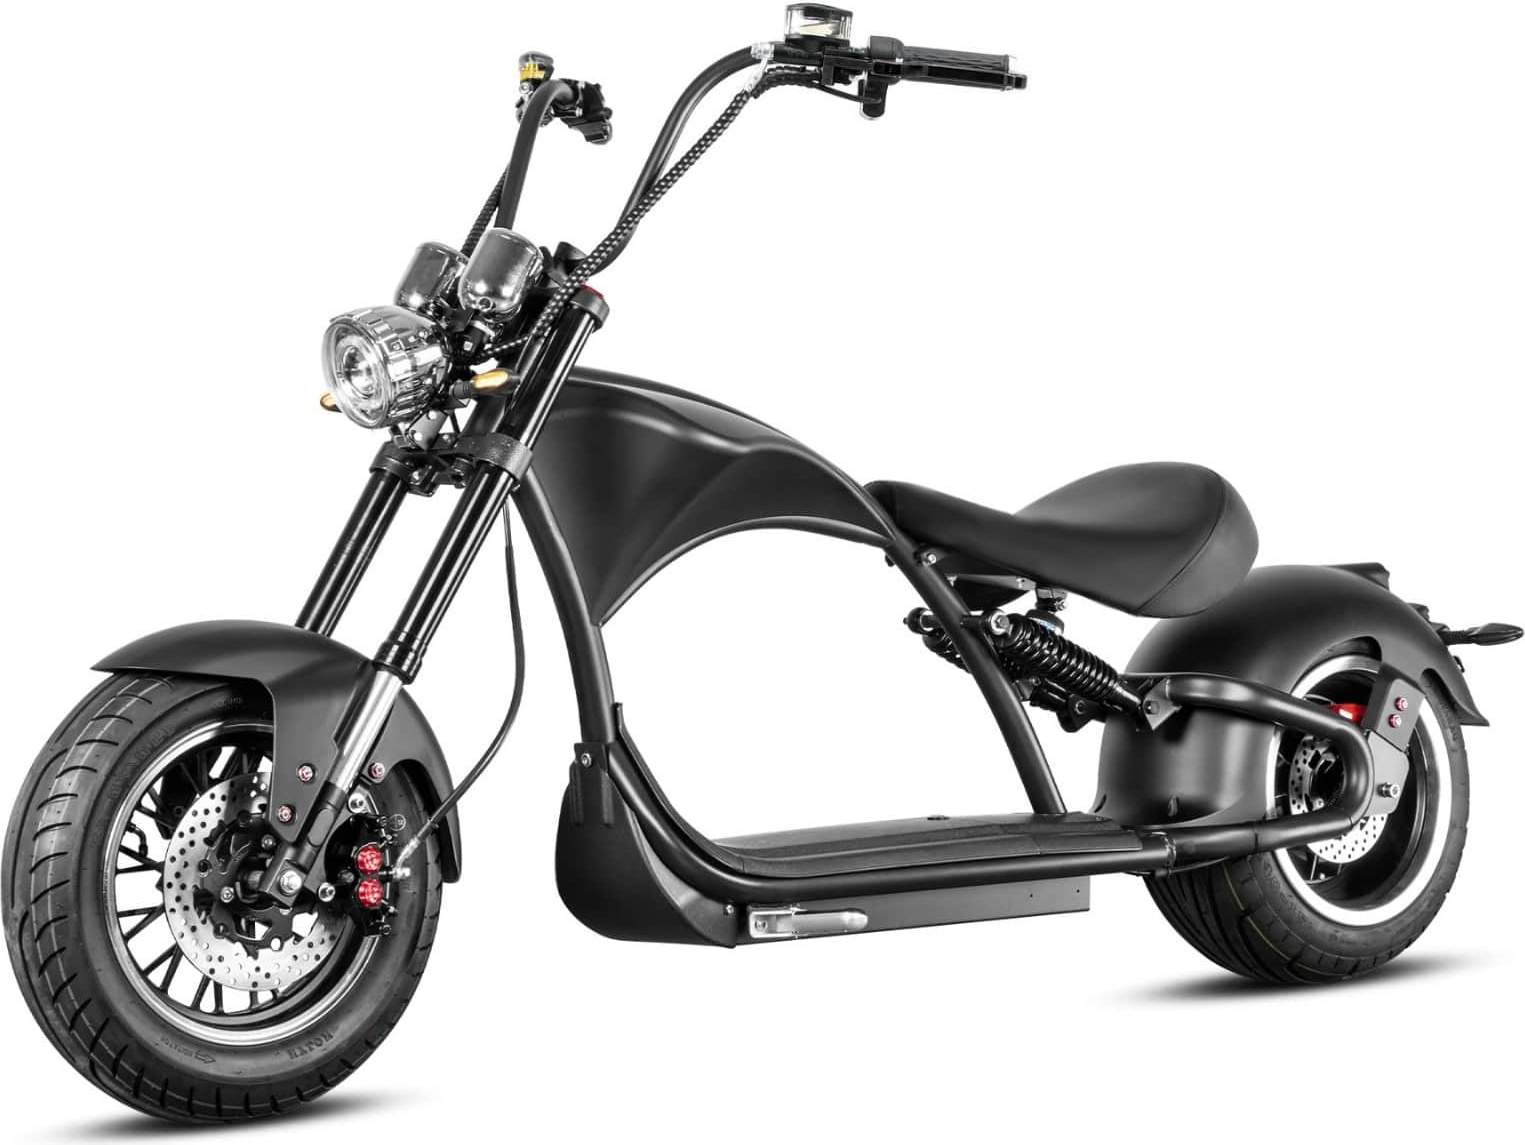
Elektroroller E-Chopper X9 Plus, 20Ah, 3000 Watt, Lithium-Akku - von Elektroroller FuturaDas ist der Elektroroller E von Elektroroller Futura.Hochwertige E-Mobilität von Elektroroller Futura - geliefert mit vollständigen Papieren, deutschem Service und eigener Werkstatt.Die wichtigsten VorteileSTRASSENZULASSUNG: Elektroroller E-Chopper X9 Plus, 20Ah, 3000 Watt, Lithium-Akku. Komplett aufgebaut und fahrbereit geliefert.KRAFTVOLLER ELEKTROMOTOR: Leiser, wartungsarmer Antrieb. Laden an jeder normalen 230-V-Haushaltssteckdose. IM UNTERHALT: Niedrige Stromkosten, keine teure Wartung. Umweltfreundlich und lokal emissionsfrei unterwegs.FARBE SCHWARZ: Hochwertige Verarbeitung. Lieferung per mit Terminvereinbarung.SERVICE AUS DEUTSCHLAND: Betreut von Dr. Ferrari GmbH in Halsenbach.Geliefert und betreut von Elektroroller Futura - deutscher Fachhändler mit eigener Werkstatt und Ersatzteillager. Lieferung per , vormontiert.2199,00 €*Versand: 99,99 €Sichere Weiterleitung zum Anbieter
-
E-Chopper HL 6.0, Elektroroller, 45km/h, 60V/30Ah Li-Akku, E-Roller, 3000 Watt - von Elektroroller FuturaDas ist der E von Elektroroller Futura.Hochwertige E-Mobilität von Elektroroller Futura - geliefert mit vollständigen Papieren, deutschem Service und eigener Werkstatt.Die wichtigsten VorteileSTRASSENZULASSUNG:E-Chopper HL 6.0, Elektroroller, 45km/h, 3000 Watt. Komplett aufgebaut und fahrbereit geliefert.KRAFTVOLLER ELEKTROMOTOR: Leiser, wartungsarmer Antrieb. Laden an jeder normalen 230-V-Haushaltssteckdose. IM UNTERHALT: Niedrige Stromkosten, keine teure Wartung. Umweltfreundlich und lokal emissionsfrei unterwegs.FARBE SCHWARZ: Hochwertige Verarbeitung. Lieferung per mit Terminvereinbarung.SERVICE AUS DEUTSCHLAND: Betreut von Elektroroller Futura in Halsenbach.Geliefert und betreut von Elektroroller Futura - deutscher Fachhändler mit eigener Werkstatt und Ersatzteillager. Lieferung per , vormontiert.2999,00 €*Versand: 99,99 €Sichere Weiterleitung zum Anbieter
-
Gesonderte Finanzierung von Flugzeugtriebwerken, Taschenbuch von Cem Karako, Verlag Unser Wissen, 978-620-3-31298-0Gesonderte Finanzierung Von Flugzeugtriebwerken, Taschenbuch Von Cem Karako, Verlag Unser Wissen, 978-620-3-31298-0, Seitenanzahl: 8849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Reinhard: Alternative Antriebe - E-MobilitätAlternative Antriebe - E-Mobilität , Wie wird man Fachkundiger für Arbeiten an Hochvolt-Systemen im Kraftfahrzeug? , Poliermaschine > Autopflege & Aufbereitung , Auflage: überarbeitete und korrigierte, Erscheinungsjahr: 20230626, Produktform: Kartoniert, Autoren: Maier, Reinhard~Schubert, Jürgen~Wagner, Henning, Auflage: 23004, Auflage/Ausgabe: überarbeitete und korrigierte, Seitenzahl/Blattzahl: 376, Keyword: Alternative Energieträger; Alternative Kraftstoffe; Antrieb (Technik); Antriebssysteme; Auto-Mobilität; Automotive Engineering; Brennstoffzellen; Brennstoffzellenfahrzeuge; Elektrische Antriebe; Elektrofahrzeuge; Energiemanagement im Kraftfahrzeug; Engineering; Fachbuch; Hybrid; Hybridantriebe; Hybridsystem; Kraftfahrzeugtechnik; Renewable and Green Energy, Fachschema: Elektroantrieb~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Fahrzeug - Fahrzeugbau - Fahrzeugtechnik~Technologie, Fachkategorie: Fahrzeuge, Kraftfahrzeuge: Ratgeber, Sachbuch~Technologie, allgemein, Warengruppe: HC/Technik/Sonstiges, Fachkategorie: Alternative und erneuerbare Energien und Technik, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Christiani, Verlag: Christiani, Verlag: Christiani, Paul, Dr.-Ing., GmbH & Co. KG Technisches Lehrinstitut und Verlag, Länge: 296, Breite: 211, Höhe: 26, Gewicht: 1628, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2174072 A25732108, Vorgänger EAN: 9783865229335 9783865227119, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Ähnliche Suchbegriffe für Gesonderte
-
Verordnung über die gesonderte Feststellung von Besteuerungs, Taschenbuch von Antiphon Verlag, Antiphon, 978-3-7314-0679-2Verordnung Über Die Gesonderte Feststellung Von Besteuerungs, Taschenbuch Von Antiphon Verlag, Antiphon, 978-3-7314-0679-2, Seitenanzahl: 127,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die gesonderte und einheitliche Feststellung, Gebundene Ausgabe von Enrico Stenzel, Peter Lang GmbH, Internationaler Verlag der Wissenschaften,Die Gesonderte Und Einheitliche Feststellung, Gebundene Ausgabe Von Enrico Stenzel, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-80139-0, Seitenanzahl: 38295,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
E-Chopper mit Straßenzulassung 2000W 60V 30AH 45km/h, Citycoco Elektroroller COC EECBitte beachten: Der Roller wird teilmontiert geliefert und muss vor der Benutzung noch fertig montiert werden.Elektro-Chopper mit StraßenzulassungErleben Sie Fahrspaß im Chopper-Style, kombiniert mit moderner Elektromobilität! Dieser Straßenzugelassene Elektro-Chopper überzeugt durch einen 2000W starken Motor, hohen Fahrkomfort und eine außergewöhnliche Reichweite. Einfach perfekt für Stadt und Land.Extra große ReichweiteAusgestattet mit einem leistungsstarken 60V 30Ah Lithium-Akku, erreicht der Elektro-Chopper eine Reichweite von ca. 60-70 km (abhängig von Fahrweise und Bedingungen). Ideal für längere Strecken ohne ständiges Nachladen.Maximaler FahrkomfortFür ein angenehmes und sicheres Fahrerlebnis sorgt der gepolsterte Sitz, kombiniert mit der Federung sowohl vorne als auch hinten. Unebenheiten werden effektiv abgefedert was perfekt ist für Kopfsteinpflaster, Stadtverkehr und längere Fahrten. Hydraulische Bremsscheiben (vorne und hinten) sorgen für maximale Sicherheit.Leise, emissio2089,00 €*Versand: 78,00 €Sichere Weiterleitung zum Anbieter
-
Elektroroller Chopper X9, mit Straßenzulassung, E-Scooter, E-Roller, 45 km/h, 3000 Watt, 20Ah, 50km Reichweiter, RollerInfo zu diesem Artikel:Elektroroller Chopper X9 von Elektroroller Futura, elegantes Design, hochwertige Verarbeitung, höchste Qualität und Zuverlässigkeit, maximaler Fahrspaß auf einer Strecke von bis zu 50 km.Geringe Wartungskosten, durchzugsstarker 3000 Watt Elektromotor benötigt weder Ölwechsel noch Verschleißreparaturen, Der E Motor erzeugt weder CO2-Abgase noch Lärm und wird von einem langlebigen herausnehmbaren Lithium Akku gespeist, der sich 1000 -mal an jeder haushaltsüblichen Steckdose aufladen lässt, Ladedauer: 4 StundenGeringe Betriebskosten von ca.5-tägige Probezeit: Sie können den E-Roller 5 Tage lang Probe fahren.Produktmerkmale:herausnehmbarer 9 kg-schwerer Lithium-Ionen-Akku (60V/20Ah-Akku)Motorleistung: konstant 2000 Watt / max. 3000 Watt; verschleiß- und geräuscharmer ElektromotorReichweite 50 kmGeschwindigkeit: 45 km/hStraßenzulassung (EEC-Papiere werden mitgeliefert)Maße: Länge: 210 cm, Höhe: 110 cm, Breite: 42 cm; Gewicht: 70 kg; Reifengröße: 10 Zoll, max. Zuladung2099,00 €*Versand: 100,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.